L’œdème pulmonaire est une pathologie qui affecte les voies respiratoires et dont les conséquences peuvent être une hospitalisation ou même un décès. En cas d’œdème pulmonaire, la durée de l’hospitalisation peut varier. Mais avec un bon traitement, cette pathologie peut être guérie.
Qu’est-ce qu’un œdème pulmonaire ?
L’œdème pulmonaire ou l’œdème des poumons intervient lorsque du fluide s’accumule dans les alvéoles pulmonaires. Plus précisément, il est dû à une accumulation de plasma sanguin, c’est-à-dire du composant liquide du sang dans vos alvéoles et vos espaces interstitiel.
Lorsqu’une personne souffre d’insuffisance cardiaque gauche par exemple, le système circulatoire devient défaillant. Les échanges de nutriments et d’eau entre les tissus et le sang sont alors perturbés au niveau des parois capillaires.
Le cœur devenant incapable d’assurer correctement son rôle, on assiste à une accumulation de sang dans la circulation pulmonaire. Cela induit une pression anormale au niveau du ventricule, c’est-à-dire du compartiment gauche du cœur : c’est l’œdème pulmonaire. Toutefois, l’insuffisance cardiaque n’est pas la seule cause possible de l’œdème pulmonaire. Cette pathologie peut résulter de l’exposition à certains gaz comme le gaz chloré ou les gaz de combustion. Il peut aussi être la conséquence d’une inflammation pulmonaire ou de réactions allergiques. Il existe une forme d’œdème pulmonaire de haute altitude. Elle est causée par la faible pression d’oxygène en altitude et survient généralement lorsque vous faites une activité physique en altitude.
Quels sont les signes d’un œdème pulmonaire ?
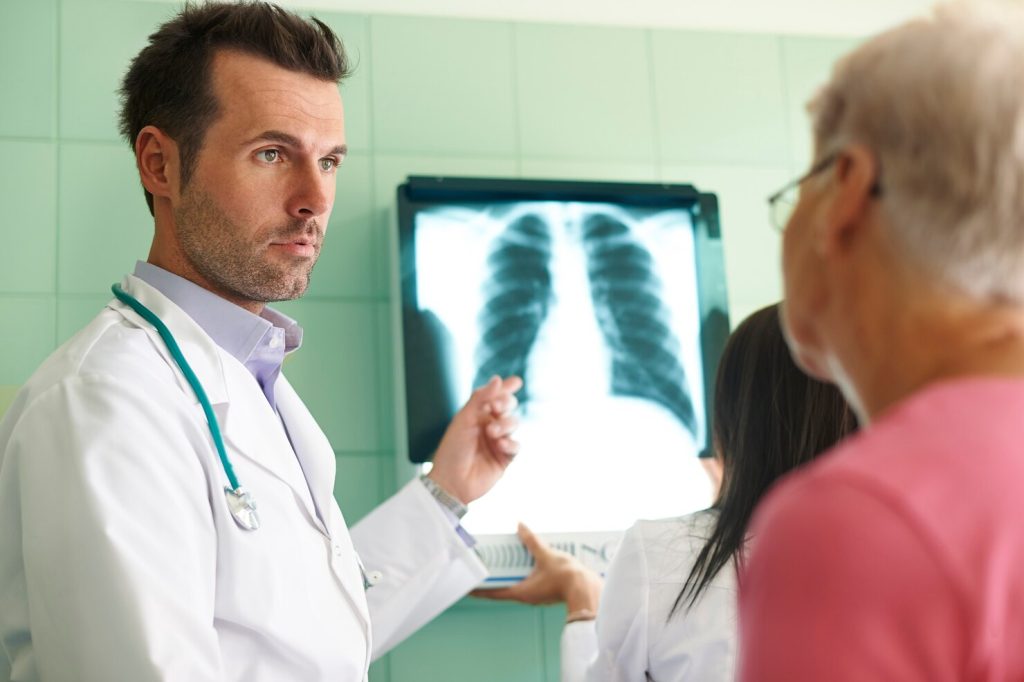
L’œdème pulmonaire peut bien évidemment être soigné. Mais il faut au préalable procéder à un diagnostic clinique. En cas d’œdème pulmonaire, les signes les plus évidents sont les fortes quintes de toux et la détresse respiratoire. Dans certains cas sévères, on peut observer une accélération du rythme cardiaque, une cyanose (un changement de coloration des lèvres qui deviennent bleues). Plusieurs examens peuvent alors être demandés pour enlever tout doute et procéder à un traitement :
- La radiologie pulmonaire couplée à un bilan du sang ;
- L’échocardiographie ;
- L’électrocardiogramme lorsqu’on suspecte un infarctus du myocarde.
Quels sont les types d’hospitalisations pour une embolie pulmonaire ?
L’embolie pulmonaire et l’œdème pulmonaire sont tous des pathologies qui peuvent être causées par une insuffisance cardiaque. L’embolie pulmonaire est associée à une insuffisance cardiaque droite pendant que l’œdème pulmonaire est souvent la conséquence d’une insuffisance cardiaque gauche. On parle d’embolie pulmonaire lorsqu’un caillot sanguin obstrue une artère pulmonaire. Lorsque le risque d’une embolie massive est grand, une prise en charge rapide est nécessaire. Plusieurs types d’hospitalisation peuvent alors être proposées en fonction de la gravité de l’état du patient.
En présence d’une embolie pulmonaire légère qui ne présente aucun risque de récidive, un traitement ambulatoire peut être la solution. Dans ce cas, il est nécessaire de faire un contrôle au troisième jour après le traitement. Pour les cas les plus graves, une hospitalisation en soins intensifs ou au service de réanimation peut être requise. Lorsque l’état du patient est moins grave, le personnel soignant peut procéder à un traitement dans un service classique.
Quel est le temps d’hospitalisation pour une embolie pulmonaire ?
Le temps d’hospitalisation pour une embolie pulmonaire dépendra du type d’hospitalisation. Il est donc directement lié à la gravité de la pathologie. Lorsque la pathologie est légère et qu’un traitement ambulatoire suffit, il faut généralement compter quelques heures d’hospitalisation. Le patient pourra ensuite bénéficier d’un suivi au troisième jour après avoir été traité.
Pour les cas les plus graves, la durée d’hospitalisation est logiquement plus longue. On parle ici de plusieurs jours voire plusieurs semaines de traitement en soins intensifs ou en service de réanimation. Ces traitements de longues durées peuvent être requis en cas de risques de récidive élevés et de séquelles respiratoires. En cas d’absence de complication, la durée d’hospitalisation sera de quelques jours (environ 5 jours). La durée d’hospitalisation peut être réduite lorsqu’il n’y a pas vraiment de risques de récidive. Elle est alors d’un ou deux jours au maximum.
Les traitements pour un Œdème pulmonaire
Le traitement pour un œdème pulmonaire dépendra avant tout de la cause identifiée. Bien avant de traiter la pathologie en lui-même, il est donc important de procéder aux examens nécessaires afin de déterminer sa cause.
- Lorsque l’œdème de poumon est dû à une hypertension artérielle sévère, on procède à l’administration de médicaments vasodilatateurs par voie intraveineuse ;
- En cas d’infarctus du myocarde, le traitement consiste à une angioplastie coronaire percutanée directe ou une thrombolyse avec pose éventuelle de stent ;
- Lorsque le rythme cardiaque est gravement perturbé, on peut procéder à une cardioversion.
On peut aussi soigner l’œdème pulmonaire en lui-même grâce à plusieurs méthodes. Pour évacuer le surplus de liquide qui est à la base de l’œdème, on procède à l’administration de médicaments diurétiques. On peut aussi procéder à une administration sublinguale puis intraveineuse de nitrate. Lorsque le patient est dans un état de détresse respiratoire aiguë, on peut procéder par masque exclusivement à une oxygénothérapie. Dans certains cas, une intubation trachéale puis une ventilation assistée peuvent être pratiquées. On peut aussi prescrire des médicaments spécifiques destinés au traitement de l’insuffisance cardiaque.
L’œdème pulmonaire est-il pris en charge ?
L’œdème pulmonaire et l’embolie pulmonaire font partie des maladies affectant le système respiratoire. Elles nécessitent donc des soins en pneumologie qui peuvent être pris en charge de manière partielle par la Sécurité sociale. Retenez que vous devez suivre le parcours de soins coordonnés pour bénéficier d’un remboursement maximal (70 %). Dans le cas contraire, l’assurance maladie ne rembourse que 30 % de vos dépenses de santé.
Si vous ne respectez pas le parcours de soins coordonnés
Dans le cas du non-respect du parcours de soins coordonné, vous ne pouvez bénéficier de la Sécurité sociale que du remboursement de 30 % des frais de soins. Le respect du parcours de soins coordonné revient à consulter en premier lieu votre médecin traitant avant de vous référer à un spécialiste en pneumologie. Dans le cas où vous ne le faites pas, la Sécurité sociale vous rembourse 30 %. C’est le cas lorsque vous vous adressez à un pneumologue conventionné du secteur 1 et 2. À titre d’exemple, vous ne versez sur devez payer jusqu’à 70 %, soir 70 € pour à 100 € de frais.
Vous suivez le parcours de soins coordonnés
Si vous consultez normalement votre médecin traitant avant de voir un pneumologue pour le traitement de votre œdème pulmonaire, vous pouvez bénéficier d’une prise en charge à hauteur de 70 %. Votre médecin traitant est celui qui vous référera à un spécialiste conventionné du secteur 1. Autrement dit, la Sécurité sociale peut vous rembourser jusqu’à 70 € sur 100 € de frais de santé. Vous ne devez alors payer que 30 €.
Assurance santé senior : combien coûte vraiment un séjour bien soigné ?
Même lorsque la Sécurité sociale intervient correctement, le séjour hospitalier lié à cette pathologie laisse souvent des frais qui restent à votre charge. Une chambre individuelle demandée pour plus de confort ou de calme pendant la convalescence, des dépassements d’honoraires pratiqués par certains praticiens et des consultations de suivi après la sortie peuvent représenter une somme non négligeable sur votre budget. Vous l’aurez compris, il est capital de protéger son budget avec une assurance santé senior adaptée, pensée pour absorber ces dépenses imprévues qui s’additionnent vite lorsqu’on avance en âge et qu’on est davantage exposé à ce type d’hospitalisation.
De leur côté, le forfait journalier hospitalier, les frais de confort liés à la chambre particulière ou encore certains actes paramédicaux de rééducation respiratoire ne sont pas toujours couverts intégralement par le régime obligatoire. Pour un senior, ces montants peuvent grever le budget, surtout si l’hospitalisation se prolonge ou si plusieurs consultations de contrôle s’enchaînent dans les semaines suivant la sortie. Anticiper ce reste à charge permet d’aborder une hospitalisation avec moins d’inquiétude sur le plan matériel et de se concentrer sur la récupération.
Il faut aussi garder à l’esprit que les frais annexes comme le transport en ambulance ou les soins infirmiers à domicile après la sortie viennent parfois s’ajouter à la note finale. Si on les prend isolément, ces dépenses peuvent certes sembler modestes, mais leur accumulation sur plusieurs semaines pèse réellement sur le budget d’un foyer retraité. De l’admission aux urgences jusqu’au dernier rendez-vous de contrôle, il est donc préférable d’avoir une vision globale du parcours de soins pour évaluer correctement l’ampleur du reste à charge potentiel.
Complémentaire santé : une réponse ciblée aux besoins après une hospitalisation
Une complémentaire santé conçue spécifiquement pour les seniors tient compte des risques propres à cette tranche d’âge, dont les pathologies cardio-respiratoires font partie. Elle vise à limiter l’impact financier d’un séjour hospitalier et des soins qui suivent, sans que vous n’ayez à renoncer à certains conforts ou à retarder un rendez-vous de suivi faute de budget disponible.
Les garanties utiles d’une bonne assurance santé
Au-delà du remboursement des actes médicaux classiques, une couverture bien calibrée prend en charge la chambre individuelle en cas d’hospitalisation, les dépassements d’honoraires pratiqués par certains spécialistes, ainsi que les consultations de suivi cardiologique ou pneumologique. Certains contrats d’assurance santé intègrent également une aide pour l’équipement médical nécessaire à domicile pendant la convalescence, comme un concentrateur d’oxygène ou du matériel de surveillance. De quoi faire une réelle différence sur la qualité du retour à la vie quotidienne.
Bien choisir son contrat selon son profil d’assuré
Retenez que le choix d’une assurance santé dépend avant tout de votre situation. En prenant en compte vos antécédents cardiaques, la fréquence de vos consultations et vos habitudes de recours aux spécialistes, n’hésitez pas à comparer les plafonds de remboursement proposés pour la chambre particulière et les dépassements d’honoraires, car ces postes varient considérablement d’un contrat à un autre. Là où une couverture trop généraliste risque de laisser un reste à charge important au moment où vous en avez le plus besoin, une formule spécifiquement pensée pour les seniors, à l’instar de celles proposées par Generali, qui ajuste les garanties aux besoins réels de cette période de vie.
Une hospitalisation pour œdème pulmonaire peut arriver sans prévenir, mais le budget qui l’accompagne, lui, peut être anticipé.